近日,雅诗兰黛集团公布2027财年第一季度财报。当中披露,第一季度集团净销售额增长7%至37亿美元,有机销售额增长6%。各区域均实现增长,并连续第五个季度实现有机销售额增长和利润率提升。
按报告口径毛利率同比提升 230 个基点,由上年的 73.4% 升至 75.7%;调整后毛利率提升 240 个基点,由上年的 73.3% 升至 75.7%。
该变化源于公司 “利润修复与增长计划(PRGP)” 带来的成本及运营效率改善红利、销售杠杆效应,以及战略性调价举措的净收益,上述因素共同抵消了通胀压力。利润修复与增长计划带来的收益包含采购降本、费用优化以及生产制造效率提升。
按报告口径营业利润率同比提升 610 个基点,由上年的 4.9% 升至 11.0%;调整后营业利润率提升 480 个基点,由上年的 7.3% 升至 12.1%,主要得益于经营杠杆与毛利率提升,增厚的收益支撑了面向消费者端投入的增加。按报告口径营业利润率改善同时包含重组及其他费用同比减少 4500 万美元的影响。
运营策略方面,财报披露,公司扩大亚马逊线上消费者覆盖,现已覆盖 17 个市场、13 个品牌;TikTok Shop 渠道覆盖拓展至 11 个市场、15 个品牌。
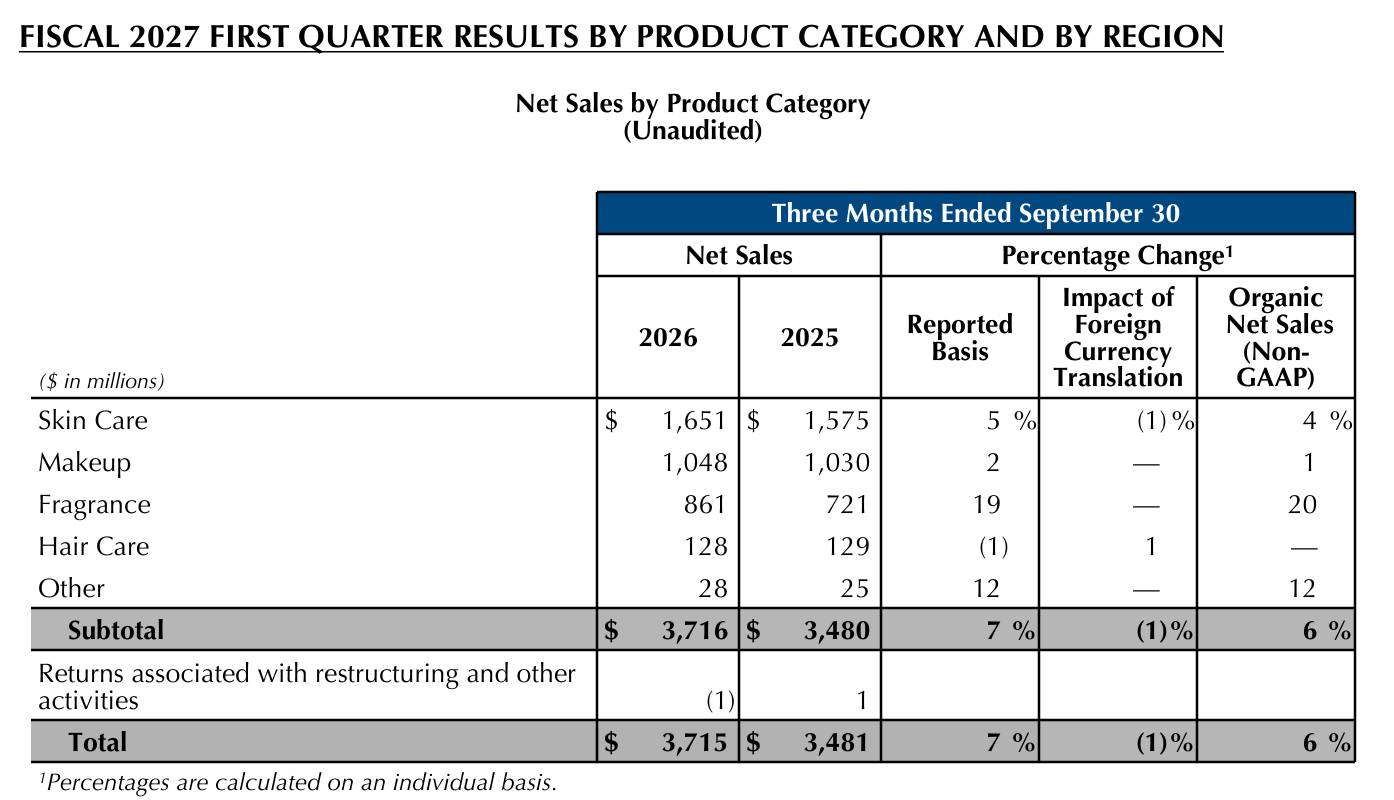
图片来源:企业公告截图
分部门看,香水品类有机净销售额增速提升至 20%,较上一季度实现翻倍。勒莱柏(Le Labo)净销售额实现增长,主要得益于经典系列持续热销,代表香型包括 Another 13、Santal 33,以及城市限定系列,涵盖 Gaiac 10 和北京城市限定香 Shiu 25 新品上市。该增长来自精准拓客以及现有分销渠道的增量贡献。
此外,祖玛珑(Jo Malone London)净销售额实现增长,核心驱动力来自新品创新(例如海盐与佛手柑香氛)以及明星单品系列的增长,以上均依托定向拓展客群实现。凯利安(KILIAN PARIS)净销售额实现增长,它是集团增速最快的奢华品牌;增长得益于鸡尾酒系列新品取得市场成功、明星单品持续热销,同时定向拓客也带来增量。
香水板块营业利润增长93%,主要由净销售额提升带动,增幅被面向消费者端投入的增加部分抵消,相关投入用于支撑新品上市、重点营销活动以及渠道拓展。
护肤品类方面,海蓝之谜(La Mer)和研度公式(The Ordinary)引领该品类有机销售增长4%。财报还称,护肤板块营业利润增长 40%,主要受益于净销售额提升以及非面向消费者类费用的削减;增幅部分被面向消费者端投入的净增加额部分抵消,该类投入用于新品上市、重点营销活动及渠道拓展。
彩妆品类持续复苏,净销售额增长 1%,主要由魅可(M·A·C)拉动,雅诗兰黛彩妆业务收入下滑形成部分抵消。其中,魅可(M·A·C)净销售额实现增长,得益于定向拓客布局。2026 财年下半年陆续在美国、中东地区部分丝芙兰门店、Kohl’s 店内丝芙兰专区以及上述市场线上渠道上新;叠加水漾晶亮唇膏、Lustreglass Stainglass 唇釉的推出,共同推动唇部子品类增长。◦
雅诗兰黛彩妆净销售额下滑,源于底妆子品类收入走低,其中受 2027 财年新品上市节奏影响;新一代持妆粉底液带来的增量收入,对下滑形成部分抵消。
彩妆板块经营业绩由上年同期亏损转为盈利,主要得益于净销售额增长以及非前端消费者相关费用的压降。但面向消费者端投入的净增加(已扣减销售费用的战略性缩减)对利润形成部分抵消,该类投入用于渠道拓展、重点营销活动及新品上市。
护发品类趋于稳定。其中,研度公式(The Ordinary )净销售额实现增长,核心得益于多重肽增发精华持续热销,同时定向拓客也带来增量。艾梵达(Aveda)净销售额下滑,主要是品牌自身供应链物流难题导致发货量下降。但艾梵达(Aveda)出现积极信号,品牌健康度和创新趋势有所改善,并在美国和英国的美发沙龙及其他渠道中取得份额增长。
护发板块经营业绩由上年亏损转为盈利,得益于非面向消费者类费用压降以及销售成本下降。
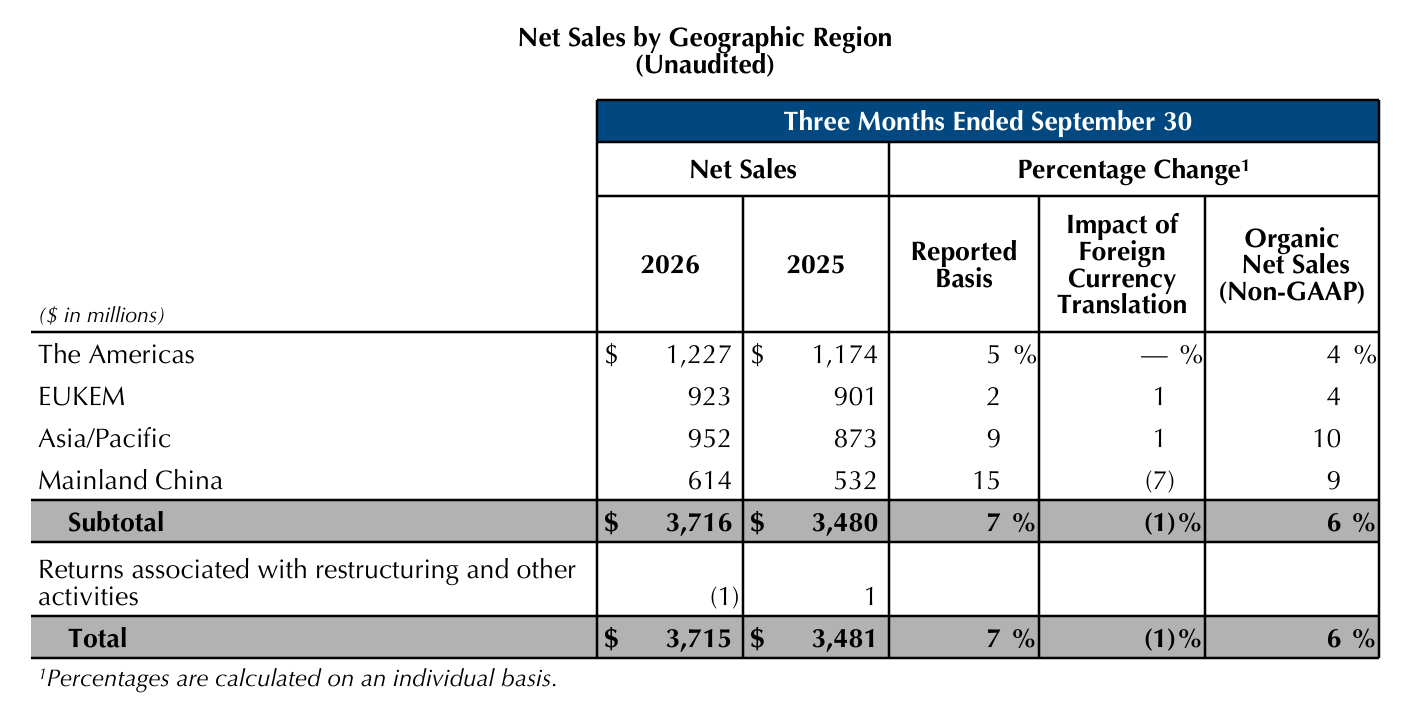
图片来源:企业公告截图
分区域看,韩国市场零售额实现双位数增长,彩妆板块市占率提升,主力为魅可(M·A·C)与汤姆福特(TOM FORD)。美国市场方面,研度公式(The Ordinary)、魅可(M·A·C)拉动销量市占率走高;香水、护发品类实现销售额市占率提升。
中国大陆市场净销售额增长 15%,市场份额连续七个季度提升。所有品类均表现强劲,香水品类实现双位数增长,护肤与彩妆品类均实现高个位数增长,汤姆福特(TOM FORD)、研度公式(The Ordinary)、勒莱柏(Le Labo)、海蓝之谜(La Mer)是主要增长推手。财报显示,第一季度,集团共有11个品牌在中国大陆市场实现增长,其中6个品牌实现双位数增长。
财报还提到,亚太市场实现增长,主要由集团亚太旅游零售业务拉动,具体包括北京、上海机场净销售额增长;自 2026 财年第二季度免税零售商(含配套线上业务)格局调整后,业务持续企稳,补单订单有所增加,带动收入走高。海南旅游零售净销售额提升,主要依靠线上零售销售改善。
中国大陆市场营业利润率由 2.3% 提升至 5.2%,主要得益于净销售额增长;为拉动销售而增加的面向消费者端投入(用于新品上市及重点营销活动)对利润形成部分抵消。
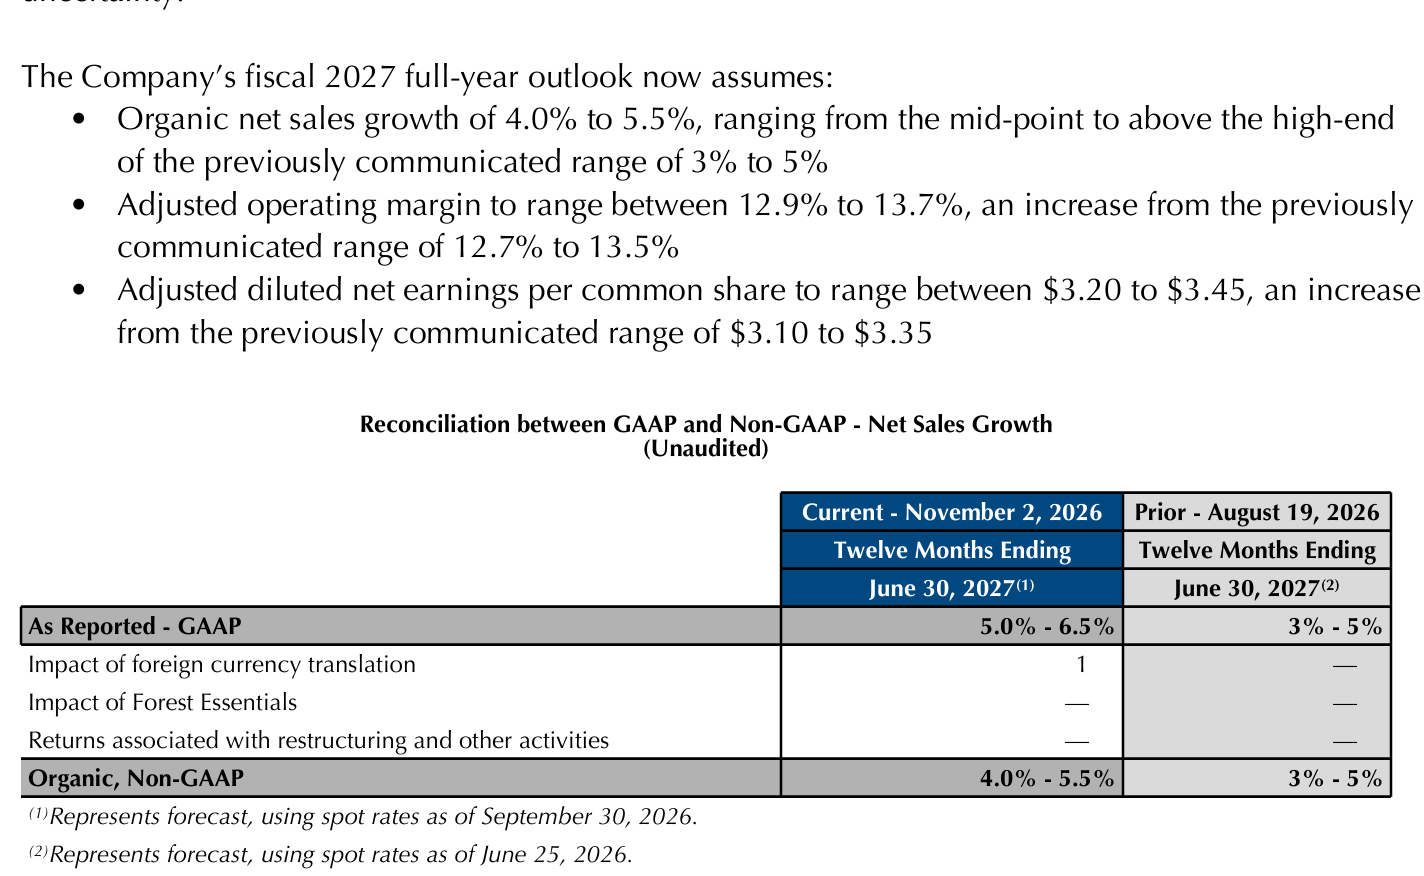
图片来源:企业公告截图
财报披露,集团有信心上调2027财年全年增长、盈利能力和每股收益的预期。现预计有机销售额增幅为4.0%至5.5%。调整后营业利润率展望为12.9%至13.7% 。调整摊薄后每股收益预期3.20美元至3.45美元。
(企业公告)